

Selon Counterpoint Research, les revenus mondiaux des modules IoT cellulaires ont augmenté de 8% au cours du dernier trimestre. Il y a néanmoins eu une légère baisse d’une année sur l’autre pour le troisième trimestre 2020.
La majorité des parts de marché pour Quectel
Les résultats sont apparus dans le Global Cellular IoT Module and Chipset Tracker. Ils ont noté l’impact de la pandémie de Covid-19 sur le marché. Toutes les régions, à l’exception du Moyen-Orient et de l’Afrique (MEA), de l’Amérique latine et de la Corée du Sud ont vu leur chiffre d’affaires augmenter
Parmi les segments distincts, les modules NB-IoT affichent la croissance la plus rapide de l’IoT cellulaire. Cela contribue à un record de 30% des volumes d’expédition mondiaux de modules IoT cellulaires au troisième trimestre 2020.
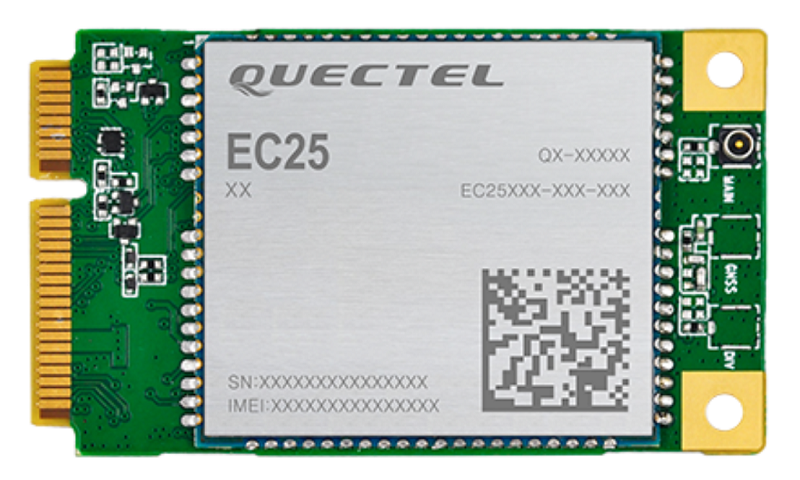
En termes de fournisseurs spécifiques, Quectel a obtenu la majorité des parts de marché avec un peu moins du quart (24,86%). Aux côtés de Sierra Wireless (10,41% de part de marché), Thales (9,83%) et Telit (8,19%) représentent plus de la moitié du marché global.
Quectel, Fibocom et Neoway : une augmentation des revenus d’année en année
Toujours selon Counterpoint, Quectel, Fibocom et Neoway sont les seuls fournisseurs qui ont augmenté leurs revenus d’année en année. Fibocom (7,67% de part de marché) a acquis la gamme de modules embarqués automobiles de Sierra Wireless en juillet, et devrait voir cette évolution tourner en leur faveur à partir du quatrième trimestre.
À l’inverse, cela pourrait faire baisser Sierra, le deuxième fournisseur en termes de chiffre d’affaires, Fibocom étant censé être l’un des trois premiers acteurs mondiaux.
Modules IoT cellulaires : 30% des expéditions pour le NB-IoT
NB-IoT contribue à ces 30% du volume total des expéditions de modules IoT cellulaires, mais seulement 11% du chiffre d’affaires total en raison du faible prix de vente moyen. Dans le même temps, la demande pour les applications LTE Cat 4 et Cat 1 augmente également.
Les modules Cat 1 étaient principalement déployés dans des applications industrielles, télématiques et de suivi des actifs. Le LTE Cat 4 et plus connaît plus de déploiement dans l’automobile, les routeurs et les entreprises.
Dans l’ensemble, le LTE (Cat 1, Cat 4 et au-delà) continue de se tailler la part du lion des revenus mondiaux des modules IoT cellulaires. La part des technologies LPWA – NB-IoT et LTE-M, elle, augmente régulièrement. Cependant, la part de la 5G devrait augmenter au cours des prochains trimestres avec la prolifération des CPE et d’autres applications.
- Partager l'article :


